M&A y adquisiciones
Cómo preparar una red de centros para venderla a un grupo o a un fondo
El comprador paga por lo que funciona sin el fundador. Qué mira un grupo o un fondo cuando analiza una red, qué suele encontrar y qué se puede ordenar con doce a veinticuatro meses de margen para llegar a la venta en mejor posición.
Marc Andreu Guerao · Publicado el · 6 min
Quien ha comprado centros sabe qué busca en una red ajena. Quien vende suele hacerlo una sola vez, y descubre qué mira el comprador cuando ya está dentro de la due diligence, con el calendario corriendo y poco margen para cambiar nada.
Este artículo es el reverso de la due diligence operativa: lo que conviene ordenar antes de que un comprador lo revise.
Alcance: aquí se trata la preparación operativa. La estructura de la operación, la fiscalidad y los contratos necesitan asesores especializados, y conviene incorporarlos pronto.
En resumen
- El comprador paga por resultados que se sostienen sin el fundador, medidos con criterio homogéneo y explicables centro a centro.
- Lo que más rebaja una oferta no suele ser un mal resultado, sino un resultado que no se puede explicar ni verificar.
- Con doce a veinticuatro meses de margen se puede ordenar casi todo lo que depende de la operación: información por centro, dependencia de personas, contratos, procesos y estructura directiva.
- Lo que no se puede arreglar en ese plazo conviene conocerlo y explicarlo antes de que lo encuentre el comprador.
- Preparar la venta mejora la compañía aunque la venta no llegue: casi todo lo que pide un comprador es lo que pide una red bien gobernada.
Qué mira un grupo o un fondo
Un comprador mira cinco cosas en una red: la calidad del resultado, su sostenibilidad sin el fundador, la capacidad de crecer sobre la estructura actual, la fiabilidad de la información y los riesgos que hereda.
Calidad del resultado. El EBITDA normalizado, es decir, sin gastos personales ni partidas extraordinarias, y su composición centro a centro.
Sostenibilidad. Cuánto depende el resultado del fundador y de unos pocos profesionales, y qué pasaría si alguno se marchara después de la venta.
Capacidad de crecer. Si la estructura central, los procesos y el equipo directivo pueden absorber más centros sin rehacerse.
Información. Si el reporting es fiable, rápido y homogéneo, o si cada cifra exige una conversación.
Riesgos. Contratos, alquileres, autorizaciones y relaciones laborales.
El peso de cada punto cambia según el comprador. Un grupo del sector compra por encaje y por las sinergias que espera conseguir, que se explican en sinergias en una adquisición. Un fondo que busca una plataforma para crecer por adquisiciones mira sobre todo el equipo directivo y la capacidad de integrar, porque va a comprar más centros sobre esa base.
Lo que suele encontrar, y cuánto le cuesta al vendedor
Los hallazgos que más penalizan una venta se repiten de una operación a otra, y casi todos tienen remedio si se abordan con tiempo. La tabla recoge los habituales:
| Hallazgo habitual | Por qué preocupa al comprador | Qué se puede hacer antes |
|---|---|---|
| Cuenta de resultados solo consolidada | No puede saber qué compra ni qué centro sostiene a cuál | Montar un P&L por centro con criterio estable y al menos doce meses de historia |
| Gastos personales o no recurrentes mezclados | La normalización se discute y se pierde confianza | Separarlos y documentarlos desde ya |
| El fundador produce y dirige | Riesgo de continuidad después de la firma | Construir una segunda línea y delegar decisiones con mandato escrito |
| Profesionales clave sin contrato adecuado | Riesgo de salida con su cartera | Revisar las relaciones contractuales con el asesor laboral |
| Centros recientes sin madurar | Resultado futuro incierto | Documentar la curva de arranque de cada uno frente a lo previsto |
| Procesos que solo existen en la cabeza de alguien | Integración difícil y cara | Escribir los procesos críticos, no todos |
| Alquileres cortos o con cláusula de cambio de control | Riesgo de perder el local | Renegociar plazos con asesoramiento legal |
Para el primero de la lista, el método está en cómo leer el P&L de una red multicentro, y para compararlos entre sí, en cómo comparar la rentabilidad entre centros. Para los centros recientes, sirve el criterio de qué hacer cuando un centro nuevo no arranca.
Calendario orientativo de preparación
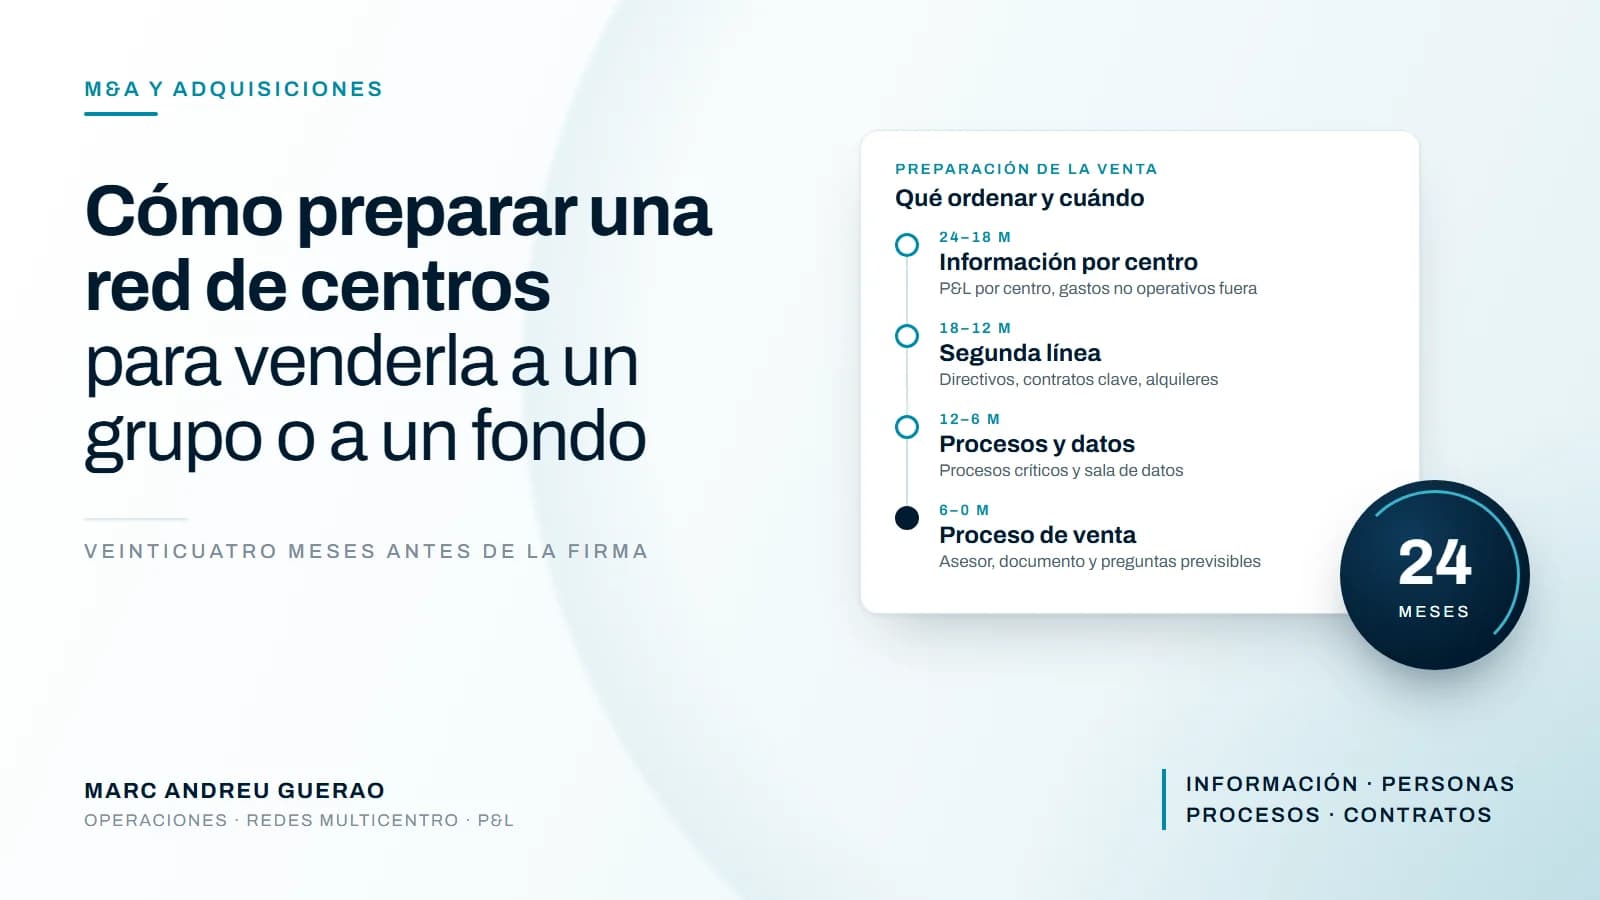
La preparación se ordena en cuatro tramos, desde unos veinticuatro meses antes de la firma. Los plazos son orientativos y dependen del punto de partida de cada red.
| Plazo antes de la venta | Qué ordenar |
|---|---|
| De 24 a 18 meses | P&L por centro, separación de gastos no operativos, cuadro de mando mensual |
| De 18 a 12 meses | Segunda línea directiva, contratos de personas clave, alquileres |
| De 12 a 6 meses | Procesos críticos escritos, revisión independiente previa si procede, sala de datos |
| De 6 meses a la firma | Asesor de la operación, documento de presentación y respuestas a las preguntas previsibles |
El primer tramo es el que más se retrasa y el que más importa. Un comprador quiere ver historia: doce meses de resultados por centro calculados con el mismo criterio pesan más que la mejor proyección.
La revisión independiente previa, que en las operaciones se llama vendor due diligence, es un análisis encargado por el vendedor antes de abrir el proceso. Tiene sentido cuando la red tiene cierto tamaño o varios compradores posibles: adelanta los hallazgos y permite explicarlos en lugar de defenderlos.
Lo que no se arregla en un año
La posición de mercado, la ubicación de los centros o un centro que no ha funcionado no se corrigen en doce meses. Lo que sí se puede hacer es conocerlos con datos y decidir antes de la venta qué hacer con ellos.
Un centro con pérdidas estructurales se puede cerrar, vender por separado o mantener con una explicación documentada de por qué se espera que cambie. Cualquiera de las tres opciones es mejor que dejar que el comprador lo encuentre y lo convierta en un argumento para bajar el precio del conjunto.
Qué no conviene hacer
Recortar gastos necesarios para inflar el último ejercicio. El comprador compara con los anteriores, lo normaliza y, además, deja de fiarse del resto de las cifras.
Cambiar el sistema de gestión en los meses previos. Una migración reciente rompe la serie histórica justo cuando más se necesita.
Contar la venta al equipo sin un plan. La incertidumbre provoca salidas, y las salidas de personas clave son exactamente el riesgo que el comprador quiere medir.
Mejorar la presentación en lugar de la operación. Un buen documento de venta abre la puerta, pero la due diligence revisa los datos, no el documento.
Lista de comprobación
- ¿Existe un P&L por centro con criterio estable y al menos doce meses de historia?
- ¿Están separados y documentados los gastos personales y los no recurrentes?
- ¿La red funciona tres semanas sin el fundador?
- ¿Los profesionales clave tienen una relación contractual adecuada?
- ¿Los alquileres tienen plazo suficiente y se conocen sus cláusulas de cambio de control?
- ¿Están escritos los procesos críticos?
- ¿Se conocen los puntos débiles y hay una explicación documentada para cada uno?
- ¿Están incorporados a tiempo los asesores fiscal, legal y de la operación?
Conclusión
Una red bien preparada no es una red sin problemas: es una red cuyos números se explican solos, que funciona sin su fundador y cuyos puntos débiles conoce el vendedor antes que el comprador.
Casi todo lo que exige esa preparación es lo mismo que exige dirigir bien una red de centros. Por eso conviene empezar con tiempo: si la venta llega, se negocia desde otra posición; y si no llega, la compañía es mejor que antes.
Seguir leyendo
M&A y adquisiciones
Due diligence operativa: qué revisar antes de comprar un centro o una redLa due diligence financiera dice cuánto gana el activo; la operativa dice si lo seguirá ganando después de la firma. Qué revisar, dónde buscarlo y cómo convertir cada hallazgo en precio, contrato o plan de integración.
M&A y adquisiciones
Sinergias en una adquisición: cuáles llegan, cuáles se quedan en el modelo y cómo seguirlasLas sinergias justifican buena parte del precio y casi nunca tienen responsable después de la firma. Qué tipos hay, cuáles son fiables, cuáles dependen de supuestos frágiles y cómo convertir la cifra del modelo en un plan que se pueda seguir.
Redes multicentro
Cómo comparar la rentabilidad entre centros de una misma redComparar centros parece trivial hasta que se intenta. Sin normalizar tamaño, antigüedad, mercado y criterio contable, el ranking mide cualquier cosa menos gestión.