M&A y adquisiciones
Due diligence operativa: qué revisar antes de comprar un centro o una red
La due diligence financiera dice cuánto gana el activo; la operativa dice si lo seguirá ganando después de la firma. Qué revisar, dónde buscarlo y cómo convertir cada hallazgo en precio, contrato o plan de integración.
Marc Andreu Guerao · Publicado el · 8 min
En la compra de un centro o de una red, la due diligence financiera y la legal están resueltas por oficio: hay firmas que las hacen cada semana y un índice estándar de lo que se revisa. La operativa, en cambio, suele quedarse en una visita al centro y un par de reuniones con el vendedor.
Es un desequilibrio caro. La mayoría de lo que sale mal después de la firma no estaba escondido en las cuentas: estaba en cómo funciona el centro, y se podía haber visto antes.
En resumen
- La due diligence financiera responde cuánto gana el activo; la operativa responde si lo seguirá ganando cuando cambie de manos.
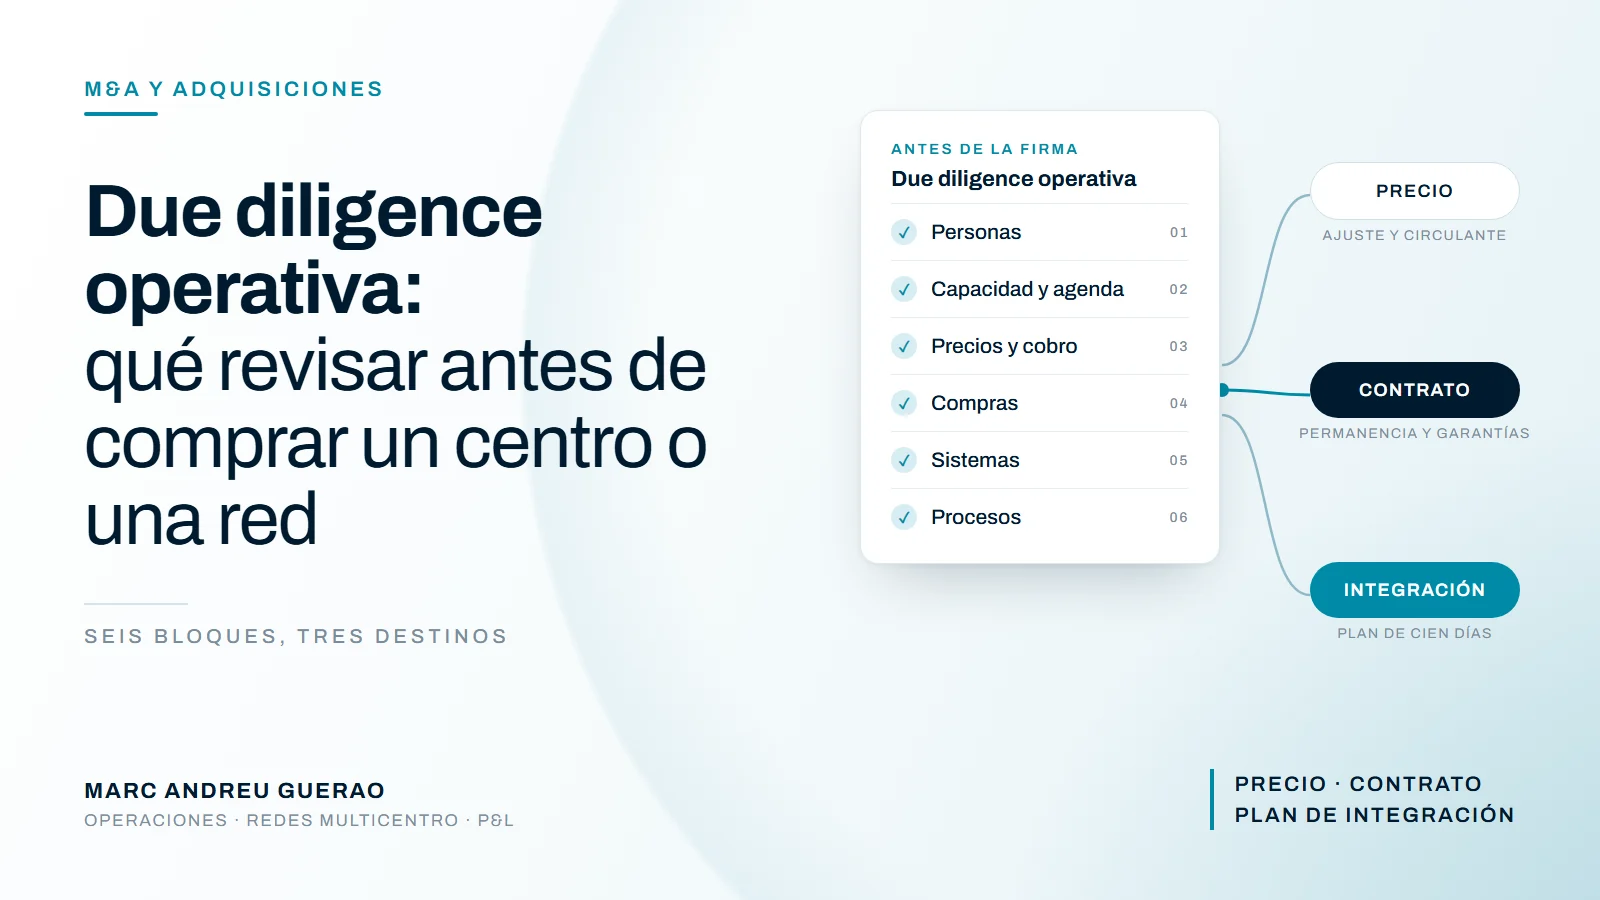
- Se revisan seis bloques: dependencia de personas, capacidad y agenda, precios y cobro, compras, sistemas e información, y procesos y cumplimiento.
- Las mejores fuentes no son los informes que prepara el vendedor, sino los datos brutos del sistema de gestión y una visita en horario normal.
- Cada hallazgo tiene que acabar en uno de tres sitios: el precio, el contrato o el plan de integración. Un hallazgo que no llega a ninguno es trabajo perdido.
- La due diligence operativa es el primer borrador de la integración: lo que no se pregunta antes de firmar se descubre en la semana uno.
Qué es la due diligence operativa
La due diligence operativa es la revisión de la maquinaria que genera el resultado del activo que se va a comprar: quién produce los ingresos, con qué capacidad, a qué precio, con qué coste de compras, sobre qué sistemas y con qué procesos.
Se distingue de la financiera en que no valida cifras, sino lo que las produce. Y se distingue de la legal en que no busca contingencias jurídicas, sino dependencias: de personas, de proveedores, de sistemas o de un local.
| Financiera | Legal | Operativa | |
|---|---|---|---|
| Pregunta | ¿Cuánto gana y es real? | ¿Qué riesgos jurídicos hereda el comprador? | ¿Lo seguirá ganando después de la firma? |
| Fuente principal | Contabilidad, impuestos, bancos | Contratos, licencias, litigios | Sistema de gestión, agenda, equipo, visita |
| Resultado | EBITDA normalizado y deuda neta | Garantías y cláusulas | Riesgos de continuidad y base del plan de integración |
Por qué se queda corta tantas veces
Se queda corta por tres motivos: llega tarde, tiene poco acceso y la hace quien no ha dirigido centros.
Llega tarde. Se programa en las últimas semanas, cuando el precio está prácticamente cerrado y nadie quiere reabrir la negociación por un hallazgo operativo.
Tiene poco acceso. El vendedor protege a su equipo y no quiere que la operación se conozca antes de tiempo. Es razonable, pero deja fuera justo a las personas que saben cómo funciona el centro.
La hace el perfil equivocado. Se encarga a equipos financieros que revisan la operación con criterio de auditoría: comprueban que los documentos existen, no si lo que describen ocurre.
El resultado es predecible: se revisa lo que es fácil de pedir por la sala de datos y queda fuera lo que solo se ve en el sitio.
Los seis bloques que hay que revisar
1. Dependencia de personas
En un centro de servicios, el activo que se compra son sobre todo las personas. La pregunta central es cuánto de la producción depende de cada profesional y qué pasaría si se marchara.
Conviene pedir la producción por profesional de los últimos veinticuatro meses, su antigüedad, el tipo de relación contractual y los plazos de preaviso. Y mirar con especial cuidado al propio vendedor: si produce una parte relevante de la facturación, la operación compra en parte su continuidad, y eso tiene que estar en el contrato.
Es la misma razón por la que en los primeros cien días de un centro adquirido se asegura al equipo antes de tocar ningún sistema.
2. Capacidad y agenda
La capacidad dice cuánto puede crecer el centro sin invertir. Se revisan las horas disponibles de cada puesto productivo, las utilizadas, la ocupación por franja y día y la lista de espera, si existe.
La distinción importante es entre crecimiento disponible y crecimiento que exige inversión. Un centro con la agenda al límite puede crecer, pero no sin más profesionales, más horario o más espacio, y ese coste tiene que estar en el modelo. El método para medirlo está en cómo dimensionar la plantilla por capacidad.
3. Precios, mix y cobro
El nivel de tarifas frente al mercado, los descuentos habituales, el peso de aseguradoras o convenios y el mix de servicios explican buena parte del margen y de su estabilidad.
Hay un punto que se escapa a menudo: los cobros anticipados de servicios todavía no prestados. Son caja que ya entró y trabajo que el comprador tendrá que hacer sin cobrarlo. Deben identificarse, cuantificarse y tratarse en el precio.
4. Compras y proveedores
En compras se separan tres cosas: el precio pagado, la referencia utilizada y el consumo por servicio. Son problemas distintos, y cada uno tiene una solución distinta después de la compra.
También se revisan los contratos con exclusividad o permanencia, los acuerdos de rappel y los proveedores vinculados al vendedor, que pueden tener condiciones que no sobreviven al cambio de propiedad.
5. Sistemas e información
La pregunta práctica es si los datos del centro se pueden sacar, entender y migrar. Qué software se usa, quién es titular de los datos, si hay exportación completa, cómo de limpia está la base de clientes y cómo se hace hoy el reporting.
Un centro que no puede producir su propia cuenta de resultados mensual tardará en poder compararse con el resto de la red, y hasta entonces no se puede dirigir. Es el hueco que describe el back-office que el software dental no cubre, y aplica igual a otros sectores.
6. Procesos, cumplimiento y autorizaciones
La due diligence legal comprueba que las autorizaciones y los protocolos existen. La operativa comprueba que se practican: qué procedimientos están escritos, cuáles viven en la cabeza de alguien y qué pasa cuando esa persona no está.
Dónde buscar la información
La información útil está en los datos brutos, en el sitio y en las personas, más que en los documentos preparados para la venta.
- Exportaciones del sistema de gestión, no informes elaborados: agenda, producción y facturación de veinticuatro meses, con el detalle suficiente para rehacer los cálculos.
- Una visita sin guion, en horario normal y con tiempo para ver la recepción, que es donde se ve cómo funciona de verdad la agenda.
- Conversaciones con el responsable de centro y, cuando el vendedor lo autorice, con los profesionales clave. Suele ser en la fase final y bajo confidencialidad, pero conviene negociarlo desde el principio.
- Una comparación con la red del comprador usando el mismo criterio, tal como se explica en cómo comparar la rentabilidad entre centros.
Cómo convertir hallazgos en decisiones
Cada hallazgo tiene que terminar en el precio, en el contrato o en el plan de integración. La tabla recoge ejemplos ilustrativos de ese reparto.
| Hallazgo | Dónde va | Tratamiento posible |
|---|---|---|
| Un profesional concentra una parte grande de la producción | Contrato | Permanencia, no competencia y parte del precio aplazada según continuidad |
| Cobros anticipados de servicios no prestados | Precio | Se descuentan como pasivo o se ajustan en el capital circulante |
| Software sin exportación completa de datos | Plan de integración | Migración planificada y presupuestada antes de firmar |
| Condiciones de compra peores que las del grupo | Plan de integración | Alineación en el segundo mes, con su importe en el modelo de sinergias |
| Agenda al límite, con lista de espera | Precio | El crecimiento exige inversión, y esa inversión entra en la valoración |
El caso de las condiciones de compra conecta con otra discusión: qué parte de la mejora esperada es sinergia y cuánto de ella se está pagando al vendedor. Está desarrollado en sinergias en una adquisición.
Errores habituales
Hacerla después de fijar el precio. Si los hallazgos ya no pueden moverlo, la due diligence operativa se convierte en un trámite y el equipo lo percibe.
Leer el informe del vendedor en lugar de los datos. El informe responde a las preguntas que el vendedor quiere que se hagan.
Confundir ocupación alta con salud. Una agenda llena puede ser una sola persona trabajando al límite, que es exactamente el riesgo que se trata de medir.
No hablar con nadie del equipo. Lo que se aprende en una conversación con el responsable de centro no aparece en ninguna sala de datos.
Separarla del equipo que va a integrar. Quien va a dirigir la integración tiene que participar en la due diligence. Si no, empieza su trabajo descubriendo lo que otros ya sabían.
Lista de comprobación antes de firmar
- ¿Sabemos qué parte de la producción depende de cada profesional y del propio vendedor?
- ¿Tenemos la capacidad medida en horas, y no solo la ocupación en porcentaje?
- ¿Están cuantificados los cobros anticipados de servicios pendientes?
- ¿Hemos separado precio, referencia y consumo en las compras principales?
- ¿Se pueden exportar todos los datos del sistema de gestión, y alguien lo ha comprobado?
- ¿Hemos visto el centro en horario normal y hablado con su responsable?
- ¿Cada hallazgo tiene asignado su destino: precio, contrato o plan de integración?
- ¿La persona que dirigirá la integración ha participado en la revisión?
Conclusión
La due diligence operativa no sustituye a la financiera ni a la legal: responde a la pregunta que ellas no hacen, si el resultado que se compra seguirá existiendo cuando el vendedor ya no esté.
Hecha a tiempo y con acceso, cambia el precio, las cláusulas o el plan de integración. Hecha al final y desde la sala de datos, solo documenta lo que después habrá que descubrir en el centro.
Seguir leyendo
Integración post-adquisición
Los primeros cien días de un centro adquiridoLa compra la cierra el corporate; la integración la sostiene la operación. Qué unificar el primer mes, qué puede esperar y por qué el orden equivocado cuesta el equipo.
M&A y adquisiciones
Sinergias en una adquisición: cuáles llegan, cuáles se quedan en el modelo y cómo seguirlasLas sinergias justifican buena parte del precio y casi nunca tienen responsable después de la firma. Qué tipos hay, cuáles son fiables, cuáles dependen de supuestos frágiles y cómo convertir la cifra del modelo en un plan que se pueda seguir.
M&A y adquisiciones
Cómo preparar una red de centros para venderla a un grupo o a un fondoEl comprador paga por lo que funciona sin el fundador. Qué mira un grupo o un fondo cuando analiza una red, qué suele encontrar y qué se puede ordenar con doce a veinticuatro meses de margen para llegar a la venta en mejor posición.